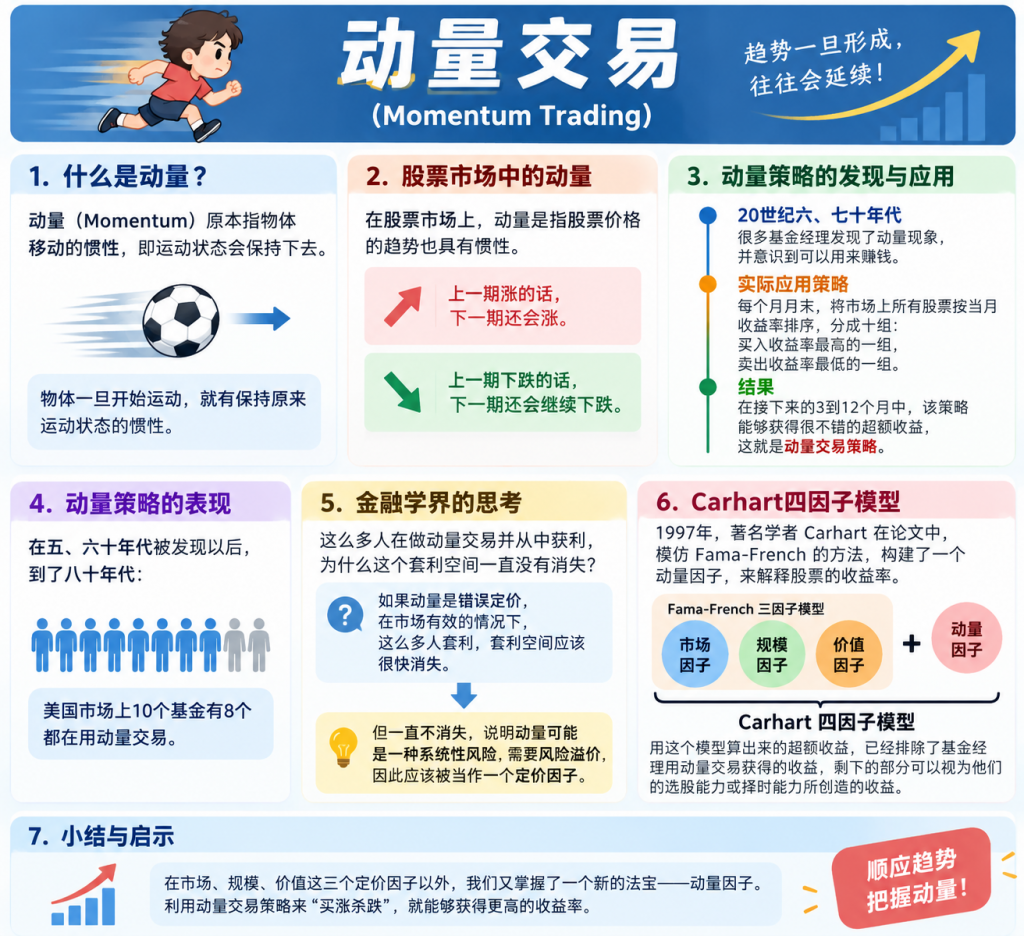
动量英文叫 momentum ,其实这就是我们平时说的物体移动的惯性。
这个名词你可能就很熟悉了,把它放在股票市场上,是指股票的价格趋势也呈现出一种惯性,上一期涨的话,下一期还会涨。同样的,上一期下跌,这一期还会再继续下跌。
这个规律看上去很简单,在上个世纪六、七十年代的时候,已经被很多的基金经理发现了。聪明的人马上意识到,这种规律可以用来赚钱啊,买入上期涨的,卖出上期跌的,不就行了?
你想的一点也没错。很多基金就用了这么一个交易策略。在每个月月末的时候,把市场上所有的股票,按照这个月的收益率排序,分成十组,买入收益率最高的那一组,卖出收益率最低的那组。然后他们发现在接下来的3到12个月中,这个策略都能够获得很不错的超额收益,这个策略就叫做动量交易策略。
在五、六十年代被发现以后,到了八十年代的时候,美国市场上10个基金有8个都在用动量交易。这个现象也引起了金融学界的兴趣。
就像我们在上节课里面讲的,如果动量这个现象是错误定价,而市场又是有效的情况下,这么多人在做动量交易,这么多人从中套利,那这个套利空间应该很快就消失了。那么一直不消失就有一种可能性了,就是动量也是一种系统性风险,需要风险溢价,所以应该被当作一个定价因子。
有很多的学者就开始研究这个现象,有一位著名的学者叫Carhart,他在1997年的论文中,就模仿着Fama-French的方法,构建了一个动量因子,来解释股票的收益率。
在我们昨天讲的Fama-French三因子模型的基础上,Carhart又加入了一个动量因子,然后就构成了著名的Carhart四因子模型。
那么用这个模型算出来的超额收益,就排除了基金经理用动量交易所获得的超额收益率,剩下的部分就可以视为他们的选股能力,或者择时能力所创造的收益了。
说到这里的时候,你可能会感觉到,在市场、规模、价值这三个定价因子以外,咱们又掌握了一个新的法宝——动量因子。利用动量交易策略来“买涨杀跌”,就能够获得更高的收益率。