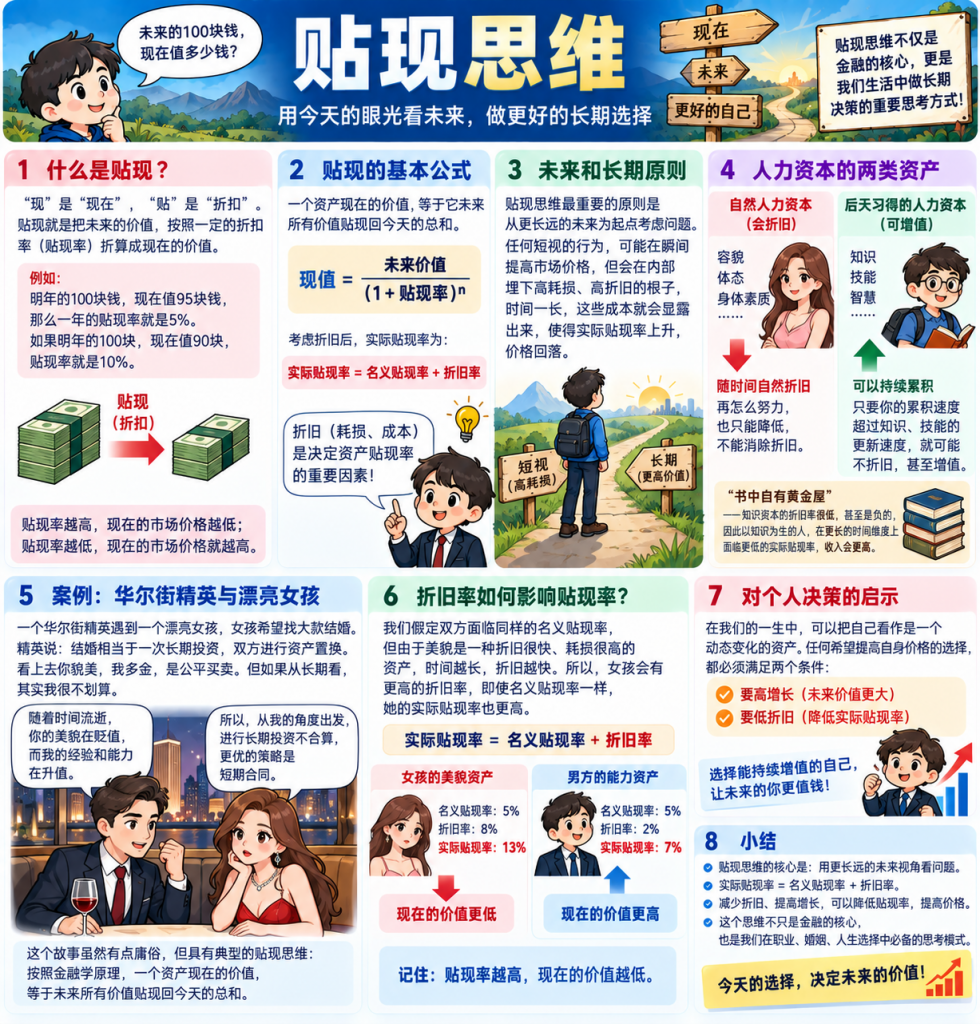
贴现思维最重要的原则–未来和长期原则。
因为在贴现的框架下,你必须以更长远的未来为起点考虑问题。任何短视的行为,可能使我们在瞬间提高市场价格,但是在内部会埋下高耗损、高折旧的根子,时间一长,这些成本就会显露出来,使得企业或者说个人资产的实际贴现率极速上升,然后价格回落。
什么样的资产能减少折旧,降低贴现率,提高价格?
从我们自身的角度,你可能会想,什么样的资产折旧率会低,甚至不折旧,反而增值呢?回答这个问题,我们不妨将人力资本分成两类:
一类,我把它称为自然人力资本,比如说容貌、体态、身体素质,这些你想一想就知道了,在时间维度上肯定是自然折旧,你再怎么努力,也只能降低,而不能消除折旧和耗损。
另一类则是后天习得的人力资本,比如说知识、技能、智慧等,这些资本在时间的维度上可以进行累积,只要你的累积速度超过知识、技能的更新速度,你的资产就不但不会折旧耗损,反而可能增值。
这么一想的话,古人说的:书中自有黄金屋,其实就有了很强的金融含义了。因为,知识资本的折旧率很低,甚至是负的,所以,那些以知识为生的人,在更长的时间维度上,他们面临的实际贴现率就更低,所以,他们的市场价格,也就是收入会更高。
在我们金融学的框架下,我们的一生,可以看作是资产的动态变化过程。所以,贴现率不是固定的,而是时间的函数。任何希望提高自身价格的选择,我们都必须满足两点:第一要高增长;第二要低折旧。因为只有这样,你才能够真正地降低贴现率,达到自己长期升值的目的。
首先讲一下什么叫贴现。“现”是“现在”,“贴”是“折扣”,所以,贴现你可以视作是未来价值和现在价值之间的折算。这个折算比例就是贴现率。比如说明年的100块钱,现在值95块钱,这一年贴现率就是5%。如果明年的100块,现在值90块,贴现率就是10%。
所以,贴现率越高,现在的市场价格越低,反之,贴现率越低,现在的市场价格就越高。
反正学过我们课程的同学可能都意识到了,现代金融学,其实就是围绕着怎么正确地计算贴现率而展开的。
我们前面课程讲了很多这方面的术,今天要把这些术上升到思维模式的层面。因为这种思维,不但是金融市场的核心,更是我们生活中很多长期决策,比如职业、婚姻选择中必备的一种思考模式。
这是个很抽象的概念,我们用一个故事来讲清楚,这是一个流传很广的庸俗的鸡汤故事。
一个华尔街精英,碰到了一个漂亮女孩,这个女孩一直想找一个大款结婚。然后他就跟这个女孩说,结婚啊,其实相当于一次长期投资,双方来进行资产置换,看上去你貌美,我多金,是一个公平买卖,对不对?实际上我很不划算。
为什么呢?因为随着时间流逝,你渐渐年老色衰,而我的经验能力增加。换句话说,女孩这个资产在贬值,而男方这个资产在升值。所以,如果我们的婚姻维系很多年,比如说三十年,折算回今天的价值,我现在的价值就很高,你现在的价值就会偏低。所以说,从我的角度出发,进行长期投资不合算,更优的策略是进行一个短期合同。
这应该只是个故事,编出来是为了讽刺那些很庸俗的婚恋观。但是,你从这个故事里可以看出,它具有典型的贴现思维。
为什么这么说呢?就是因为按照金融学原理,一个资产现在的价值,就等于未来所有价值贴现回今天价值的总和。
很多人不能理解的地方就是,我们怎么给这两位的人力资本算贴现率,然后这种算法对我们的人生决策到底有什么作用呢?好,我们一个个地来说。
折旧(耗损,成本)是决定资产贴现率的重要因素
首先,你发现没有,谈贴现其实是在替未来定价。而这个在替未来定价的过程中,有一个概念是很多人忽略的,就是实际贴现率和名义贴现率之间的区别。
平时我们说到贴现率的时候,其实经常没有意识到,资产是有折旧和损耗的,所以,实际的贴现率应该是名义贴现率加上一个折旧率。
公式: 实际贴现率 = (名义)贴现率 + 折旧率
比如说刚才这个故事里,如果我们把人看作资产,男方拥有的是能力资产,女方拥有的是美貌资产。
我们现在假定双方都面临同样的名义贴现率,但是,美貌是一种折旧很快,耗损很高的资产。时间越长,折旧越快。所以,算下来,女孩会有更高的折旧率。即使名义贴现率一样的情况下,女主角会面临着更高的实际贴现率。
记住我开始说的话,贴现率越高,现在的价值越低。所以,这么一算下来,女主角现在的价值就会变得比较低。从这个角度讲,男主角确实不划算。